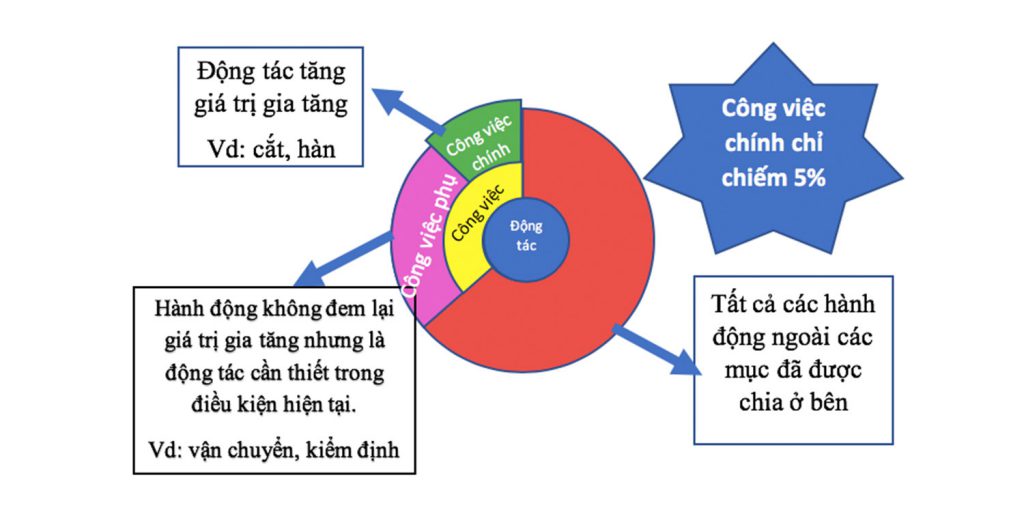
Sản xuất hay quá trình sản xuất của cải vật chất là hoạt động chủ yếu trong các hoạt động kinh tế của con người. Đó là quá trình tạo ra sản phẩm cuối cùng phục vụ mục đích sử dụng và trao đổi trong thương mại. Doanh nghiệp sản xuất là những doanh nghiệp sử dụng đầu vào gồm nguồn lực, tư liệu sản xuất và ứng dụng khoa học công nghệ để tạo ra sản phẩm hàng hóa phục vụ nhu cầu thị trường. Các yếu tố của quá trình sản xuất bao gồm 4M – các yếu tố liên quan đến Con người (Man), Máy móc (Machine), Nguyên vật liệu (Material) và Phương pháp (Method). Từ 4 yếu tố này, doanh nghiệp sản xuất ra hàng hóa đáp ứng nhu cầu thị trường, đảm bảo được chất lượng sản phẩm đầu ra thỏa mãn sự hài lòng của khách hàng với chi phí tiết kiệm nhất có thể và hệ thống giao hàng tối ưu nhất.
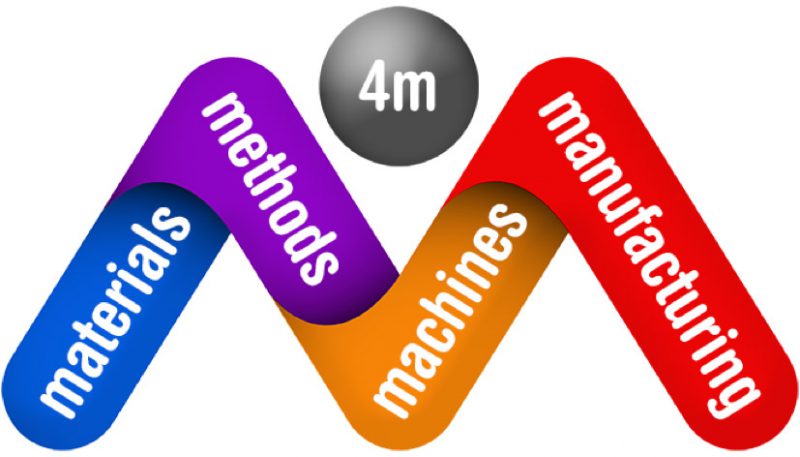
Vậy làm thế nào để hoạt động sản xuất của một doanh nghiệp diễn ra hiệu quả? Để trả lời được câu hỏi này, trước tiên doanh nghiệp cần phải quan tâm đến là một vấn đề ảnh hưởng trực tiếp tới hoạt động sản xuất, đó là sự lãng phí.
Lãng phí là những yếu tố làm tăng giá thành sản phẩm mà không làm tăng giá trị sản phẩm, sự thỏa mãn cho khách hàng.
Trong quá trình sản xuất, lãng phí là điều đáng quan tâm nhất vì nó tác động trực tiếp tới giá thành sản phẩm. Tuy nhiên, lãng phí lại là điều rất ít doanh nghiệp sản xuất có thể kiểm soát được. Phần lớn bản thân người công nhân nhà máy, người quản trị phân xưởng cũng chưa định nghĩa rõ ràng và nhận thức được đâu là sự lãng phí, tiêu tốn thời gian nguồn lực của doanh nghiệp mà không mang lại giá trị gia tăng, giá trị mà khách hàng sẵn sàng chi trả.
Khi nói đến lãng phí, người ta đơn giản hiểu là hành động vứt bỏ, để không những tài sản có giá trị sử dụng, hay tiêu hao nguyên vật liệu sản xuất,… Đó là cách hiểu đơn giản của lãng phí. Tuy nhiên, theo nghiên cứu của các nhà khoa học hàng đầu trong lĩnh vực sản xuất, lãng phí đến từ nhiều yếu tố bên cạnh những yếu tố hữu hình chúng ta có thể nhìn được bằng hành động cụ thể.
Lợi nhuận là mục tiêu để hoạt động và tồn tại của mỗi doanh nghiệp. Lợi nhuận của doanh nghiệp gắn liền với chi phí sản xuất, chất lượng sản phẩm, doanh thu, khách hàng … Ai cũng biết rằng để tăng lợi nhuận thì ngoài việc tăng doanh thu, tăng sản lượng hàng bán được cần phải giảm chi phí trong quá trình sản xuất, kinh doanh của đơn vị.
Trong thời buổi nền kinh tế cạnh tranh, tăng lợi nhuận bằng cách tăng giá bán là điều không thể. Vì vậy doanh nghiệp sản xuất phải bằng mọi cách để giảm giá thành sản phẩm. Nhưng giảm giá thành sản xuất không có nghĩa là cắt giảm hết các chi phí. Doanh nghiệp cần phải phân biệt giữa cắt giảm chi phí và loại bỏ lãng phí. Thực tế, việc cắt giảm chi phí có thể dẫn tới nhiều hậu quả biến tướng còn loại bỏ lãng phí thì không. Hiểu đơn giản như nếu doanh nghiệp cắt giảm chi phí bằng cách giảm nhân công lao động, hậu quả kéo theo sẽ là thiếu nhân công, làm thêm giờ. Còn nếu doanh nghiệp cắt giảm chi phí bằng cách loại bỏ lãng phí như sắp xếp khu làm việc khoa học, công nhân giảm thời gian chết cho việc di chuyển, cho các thao tác thừa thì năng suất sản xuất sẽ tăng lên mà doanh nghiệp không phải chịu bất kỳ một hệ lụy nào.
Việc loại bỏ những lãng phí trong sản xuất có vai trò rất quan trọng cho hoạt động của cả doanh nghiệp. Thật vậy, với bất kỳ một doanh nghiệp sản xuất kinh doanh nào, lợi nhuận là mục tiêu hướng đến và là lý do tồn tại của doanh nghiệp. Lợi nhuận của doanh nghiệp gắn liền với chi phí sản xuất và doanh thu. Để tăng doanh thu, doanh nghiệp phải đối mặt với nhiều yếu tố khác từ cạnh tranh giá bán với các doanh nghiệp khác, áp lực từ khách hàng. Vì vậy, việc giảm chi phí sản xuất thông qua loại bỏ lãng phí, yếu tố đến từ hoạt động bên trong của doanh nghiệp chính là yếu tố được quan tâm hàng đầu. Để giảm được chi phí, trước hết doanh nghiệp phải xác định được các loại chi phí của mình, đâu là chi phí tạo giá trị gia tăng và chi phí nào không tạo giá trị. Những chi phí không tạo ra giá trị đó chính sự lãng phí trong sản xuất. Lãng phí trong sản xuất là quá trình làm cho nguyên giá sản phẩm bị tăng lên mà không đem lại giá trị gì. Doanh nghiệp tìm ra những lãng phí này và có biện pháp cắt giảm những lãng phí đó sẽ có cơ hội gia tăng lợi nhuận một cách tối ưu nhất. Tuy nhiên, chủ doanh nghiệp cần phân biệt rõ loại bỏ lãng phí và cắt giảm chi phí để tối ưu được lợi nhuận của doanh nhiệp.
Những phân tích trên giúp doanh nghiệp hiểu được rõ hoạt động sản xuất của bản thân doanh nghiệp đang ở vị trí nào và có những thao tác nào là lãng phí. Từ đó, mỗi doanh nghiệp cần tìm ra cách khắc phục những lãng phí không đáng có này.
Sản xuất lý tưởng là hoạt động sản xuất Ba Không, bao gồm:
Muri là trạng thái áp lực công việc lớn, lượng công việc và kế hoạch vượt quá khả năng xử lý hay còn gọi là quá tải.
Ví dụ như khuân vác nặng, di chuyển vật dùng vòng vòng, công việc nguy hiểm, ngay cả việc di chuyển quá nhanh so với mức thông thường. Điều này đặt con người hoặc máy móc vào tình huống bất thường. Có khi Muri đơn giản chỉ là yêu cầu một quy trình phải đạt hiệu suất cao hơn mà không có một thay đổi gì đột phá. Những yêu cầu không hợp lý cũng thường gây ra nhiều dao động.
Muri được khắc phục bằng cách giảm số lượng công việc. Thông qua xây dựng một quy trình làm việc theo tiêu chuẩn, giảm thời gian mà máy móc và thiết bị dành cho công việc.
Muda là mọi hoạt động hoặc quá trình không cần thiết hoặc không làm tăng giá trị. Thường được gọi là lãng phí (Waste) hoặc hoạt động không làm tăng giá trị (non-value-adding activity).
Muda được chia thành 2 loại. Một là những lãng phí cần thiết hoặc “muda thiết yếu”. Bao gồm những hoạt động như đào tạo thiết yếu, phục vụ, kiểm tra, hợp tác và quản trị. Hai là những lãng phí không đem lại giá trị cho khách hàng và gây hao phí cho tổ chức. Cả hai loại đều là lãng phí. Tuy nhiên muda loại 1 rất khó để loại bỏ. Do đó chúng ta nên tập trung loại bỏ muda loại 2 trước.
Mura bao gồm các hoạt động tạo ra sự thay đổi, mất cân bằng trong một quy trình. Ví dụ như khi đang thực hiện sản xuất nhưng luôn có sự thay đổi công việc từ cấp trên. Hoặc liên tục có thông báo hết hàng hoặc phải đổi sang sản xuất sản phẩm khác. Những hoạt động này tạo ra vấn đề là mọi người phải dừng một công việc, bắt đầu một công việc khác một cách gấp rút. Và cực kỳ khó khăn để bắt kịp được tiến công việc mới, mà còn dễ gây sai sót.
Ngoài ra mura còn xuất hiện khi có sự tồn tại tương hỗ giữ muda và muri. Có khi quá bận (muri) nhưng cũng có khi rảnh không có việc để làm (muda). Tình trạng này xảy ra sai sót.
Ba khái niệm này có mối liên kết chặt chẽ với nhau.
Trước hết, Muri tập trung vào sự chuẩn bị và lập kế hoạch cho quá trình, hoặc công việc nào có thể được tránh được một cách tích cực và có chủ đích. Từ đó, khiến nhịp độ công việc thiếu nhịp nhàng. Dễ gây ra lỗi trong công việc. Ví dụ, khi quá bận, quá nhiều công việc mọi người sẽ làm gấp gáp cho xong việc hoặc áp lực, mệt mỏi quá sẽ dễ dẫn đến sai sót. Nhưng khi khối lượng công việc giảm, đầu óc sẽ suy nghĩ những việc không cần thiết khiến năng lực bị suy giảm, lúc này cũng rất dễ
Tiếp theo, Mura tập trung vào việc thực hiện và sự loại bỏ sự dao động trong việc lên kế hoạch hay cấp độ hoạt động, như chất lượng và sản lượng.
Cuối cùng, Muda được mang vào sau quá trình đã được thiết lập và các phản hồi đã được. Điều này được nhận biết qua sự dao động ở đầu ra.
Biên tập: Trương Thị Thu Hà- Lê Thị Phương
